
RODRÍGUEZ DE MENDOZA, AMAZONAS. – A poco más de dos meses de concluir el año fiscal 2026, las cifras de ejecución presupuestal de las doce municipalidades de la provincia de Rodríguez de Mendoza muestran marcadas diferencias en el ritmo de utilización de los recursos públicos.
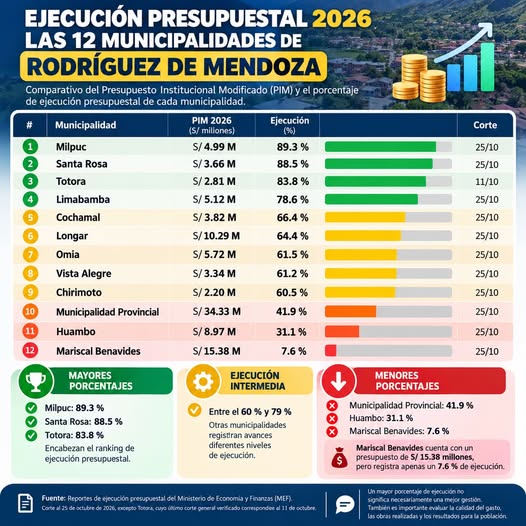
El tablero comparativo presentado, elaborado con información atribuida al Ministerio de Economía y Finanzas, revela que los porcentajes de ejecución van desde el 89,3 % en Milpuc hasta el 7,6 % en Mariscal Benavides.
El caso de Mariscal Benavides merece particular atención. Con un Presupuesto Institucional Modificado (PIM) de aproximadamente S/ 15,38 millones, registra un avance de apenas 7,6 %.
Una consulta complementaria de información presupuestal, con corte al 27 de octubre, registra para esta municipalidad un PIM de S/ 15 382 149, un gasto devengado de S/ 1 172 983,84 y un saldo aún no devengado de S/ 14 209 165,16.
Estas cifras plantean interrogantes sobre el estado de los proyectos de inversión, los procedimientos de contratación y las dificultades que podrían estar afectando la ejecución de los recursos.
ASÍ SE DISTRIBUYE LA EJECUCIÓN EN LAS DOCE MUNICIPALIDADES
Según el cuadro comparativo proporcionado, los porcentajes son los siguientes:
Municipalidad PIM 2026 Ejecución
Milpuc S/ 4,99 millones 89,3 %
Santa Rosa S/ 3,66 millones 88,5 %
Totora S/ 2,81 millones 83,8 %
Limabamba S/ 5,12 millones 78,6 %
Cochamal S/ 3,82 millones 66,4 %
Longar S/ 10,29 millones 64,4 %
Omia S/ 5,72 millones 61,5 %
Vista Alegre S/ 3,34 millones 61,2 %
Chirimoto S/ 2,20 millones 60,5 %
Municipalidad Provincial S/ 34,33 millones 41,9 %
Huambo S/ 8,97 millones 31,1 %
Mariscal Benavides S/ 15,38 millones 7,6 %
Fuente: Tablero comparativo de ejecución presupuestal 2026. Corte general al 25 de octubre, excepto Totora, con información al 11 de octubre.
LA MUNICIPALIDAD PROVINCIAL Y HUAMBO TAMBIÉN REGISTRAN AVANCES QUE REQUIEREN EXPLICACIÓN
La Municipalidad Provincial de Rodríguez de Mendoza, con sede en San Nicolás, registra un PIM aproximado de S/ 34,33 millones y una ejecución de 41,9 %, según el cuadro presentado.
Por su parte, la Municipalidad Distrital de Huambo, con un presupuesto de S/ 8,97 millones, registra un avance de 31,1 %.
En ambos casos, corresponde conocer qué proyectos concentran los recursos pendientes de ejecución, cuáles son sus cronogramas y si existen dificultades técnicas, administrativas o contractuales que expliquen los porcentajes registrados.
La ciudadanía necesita información concreta sobre el estado de las inversiones y los servicios municipales, especialmente cuando se aproxima el cierre del ejercicio presupuestal.
¿POR QUÉ MARISCAL BENAVIDES REGISTRA UN AVANCE TAN REDUCIDO?
El caso de Mariscal Benavides requiere un análisis más detallado de sus inversiones.
Los reportes presupuestales consultados identifican asignaciones relevantes para proyectos de infraestructura vial, entre ellos intervenciones relacionadas con los puentes Cashamuyo, Shullapungo y Tingo.
Corresponde determinar si los bajos niveles de devengado responden a dificultades en los expedientes técnicos, procedimientos de contratación, ejecución contractual, transferencias recientes u otras circunstancias debidamente documentadas.
Un bajo porcentaje de ejecución no constituye, por sí mismo, prueba de corrupción o incumplimiento de funciones. Sin embargo, sí representa un indicador que justifica solicitar explicaciones sobre la programación y utilización de los recursos.
PREGUNTAS QUE DEBEN RESPONDER LAS AUTORIDADES MUNICIPALES
Primera: ¿Qué proyectos concentran los mayores saldos presupuestales pendientes de ejecución?
Segunda: ¿Cuáles son las principales dificultades técnicas, administrativas o contractuales que explican los bajos porcentajes de avance?
Tercera: ¿Qué medidas concretas se han adoptado para ejecutar los recursos disponibles dentro de los plazos legales y sin comprometer la calidad de las obras?
Cuarta: ¿Qué resultados verificables pueden presentar las municipalidades en infraestructura, saneamiento, caminos vecinales y servicios públicos?
¡EL PRESUPUESTO MUNICIPAL DEBE TRADUCIRSE EN BENEFICIOS PARA LA POBLACIÓN!
La ejecución presupuestal es una herramienta fundamental para evaluar el avance financiero de las entidades públicas, pero no debe convertirse en una simple competencia de porcentajes.
Detrás de cada asignación existen necesidades ciudadanas que requieren atención, proyectos que deben desarrollarse y compromisos que las autoridades tienen la obligación de explicar.
Desde Radio Reina de la Selva consideramos necesario que las doce municipalidades de Rodríguez de Mendoza informen periódicamente sobre sus avances, dificultades y resultados.
¡NO BASTA CON TENER MILLONES DE SOLES EN EL PRESUPUESTO! ¡LA POBLACIÓN NECESITA SABER QUÉ SE ESTÁ HACIENDO CON ESOS RECURSOS Y CUÁNDO RECIBIRÁ LOS BENEFICIOS DE LAS INVERSIONES PROGRAMADAS!